【PR】本記事にはアフィリエイト広告を含みます。
「自分は年金を毎月いくらもらえるんだろう」──40代・50代になると、急に気になり始める数字です。結論から言うと、2026年度の年金額は、国民年金だけの人で月約7万円(満額)、会社員として約40年働いた人で月15万〜19万円前後が一つの目安です。ただ、実際の金額は「働いた年数」と「生涯の平均年収」で大きく変わります。この記事では、厚生労働省の最新の数字をもとに、年収別の目安を早見表で試算し、自分の見込み額を正確に調べる方法まで整理します。
この記事でわかること
- 2026年度(令和8年度)の年金額|国民年金の満額と、会社員夫婦のモデル年金
- 働き方・男女別の「平均的な年金額」
- 生涯の平均年収別に見た、会社員の年金月額の早見表
- 自分の年金見込み額を正確に調べる3つの方法
- 年金だけで足りないときに、40代・50代からできること
この記事の前提(2026年11月時点)
- 年金額は、厚生労働省「令和8年度の年金額改定について」(2026年1月23日公表)、日本年金機構の案内で確認しています
- 金額はすべて、税金・社会保険料を差し引く前の額面です
- 年収別の早見表は、厚労省のモデル年金から筆者が計算した概算です。計算の前提は表の下に書いています
2026年度の年金額|国民年金は満額で月70,608円
年金額は、物価や賃金の動きに合わせて毎年4月に見直されます。2026年度(令和8年度)は、国民年金(基礎年金)が1.9%、厚生年金(報酬比例部分)が2.0%引き上げられました。
| 種類 | 2026年度の月額 | 前提 |
|---|---|---|
| 国民年金(老齢基礎年金)満額・1人分 | 70,608円 | 20〜60歳の40年間、保険料をすべて納めた場合(昭和31年4月2日以後生まれ) |
| 厚生年金のモデル年金・夫婦2人分 | 237,279円 | 夫が平均的な収入(賞与を含む月額換算45.5万円)で40年間会社員、妻は専業主婦。2人分の基礎年金を含む |
出典:厚生労働省「令和8年度の年金額改定について」、日本年金機構。昭和31年4月1日以前生まれの人の基礎年金の満額は月70,408円です。
モデル年金の夫婦2人で月約23.7万円を分けると、2人分の基礎年金が約14.1万円、夫の厚生年金が約9.6万円です。夫1人分で見ると、基礎年金と厚生年金を合わせて月約16.7万円になります。
モデル年金は「平均」ではない
モデル年金は「40年間ずっと会社員で、平均的な収入」という条件で計算した例です。転職や自営業の期間がある人、収入が平均と違う人は、金額が変わります。次の章の「働き方別の平均」とあわせて見てください。
働き方・男女別に見た「平均的な年金額」
厚生労働省は、実際の加入記録をもとに、働き方のパターン別の年金額も出しています。
| 働き方のパターン | 2026年度の月額(概算) | 厚生年金に入っていた平均期間 |
|---|---|---|
| 会社員中心(厚生年金20年以上)の男性 | 176,793円 | 39.8年 |
| 会社員中心(厚生年金20年以上)の女性 | 134,640円 | 33.4年 |
| 自営業など中心(国民年金20年以上)の男性 | 63,513円 | 7.6年 |
| 自営業など中心(国民年金20年以上)の女性 | 61,771円 | 6.5年 |
| 専業主婦など中心(第3号20年以上)の女性 | 78,249円 | 6.7年 |
出典:厚生労働省「令和8年度の年金額改定について」の「多様なライフコースに応じた年金額」。1人分の金額です。
同じ「年金」でも、 会社員中心の男性と自営業中心の人では、月11万円以上の差 があります。厚生年金に入っていた期間と収入が、年金額を大きく左右することがわかります。
【早見表】生涯の平均年収別|会社員の年金はいくら?
会社員の年金は「基礎年金+厚生年金」の2階建てです。厚生年金の部分は、働いていた期間の平均年収(賞与を含む)と、加入した年数でほぼ決まります。厚労省のモデル年金をもとに、生涯の平均年収別に計算すると、次のようになります。
| 生涯の平均年収 | 厚生年金(月額) | 基礎年金を含めた合計(月額) | 年額 |
|---|---|---|---|
| 300万円 | 約5.0万円 | 約12.1万円 | 約145万円 |
| 400万円 | 約6.7万円 | 約13.7万円 | 約165万円 |
| 500万円 | 約8.4万円 | 約15.4万円 | 約185万円 |
| 600万円 | 約10.0万円 | 約17.1万円 | 約205万円 |
| 700万円 | 約11.7万円 | 約18.8万円 | 約225万円 |
計算の前提(筆者の概算)
- 22歳から60歳まで38年間会社員として厚生年金に加入、国民年金は40年分を納めて満額(月70,608円)を受け取る
- 厚生年金の月額 = モデル年金の夫の厚生年金(月約96,063円)×(平均年収÷12÷45.5万円)×(38年÷40年)
- 65歳から受け取る場合の1人分・額面。配偶者の年金や加給年金は含みません
- 実際の年金額は、過去の給料を今の価値に直す「再評価」などで変わるため、数%の差が出ることがあります
ここで大切なのは、表の年収が「今の年収」ではなく「20代からの平均」だということです。40代・50代で年収が高くても、20代のころの年収が低ければ、生涯の平均はそれより下がります。今の年収をそのまま当てはめると、多めに見積もってしまうので注意しましょう。
なお、厚生年金の計算に使う月給(標準報酬月額)には上限があり、2026年時点では月65万円です。高年収の人は、年収ほどには年金が増えない点も覚えておきましょう。
自分の年金見込み額を正確に調べる3つの方法
早見表はあくまで目安です。自分の加入記録にもとづく見込み額は、次の3つの方法で確認できます。
| 方法 | わかること | 向いている人 |
|---|---|---|
| ねんきん定期便 | 毎年の誕生月に届く。50歳以上は「今の働き方を60歳まで続けた場合」の見込み額が載る | まずは手元の書類で確認したい人 |
| ねんきんネット | 日本年金機構のサイトで、加入記録や見込み額をいつでも確認できる。働き方を変えた場合の試算もできる | くわしく試算したい人 |
| 公的年金シミュレーター | 厚生労働省のツール。ねんきん定期便の二次元コードを読み取ると、受け取り開始年齢や働き方を変えた試算がかんたんにできる | スマホで手軽に試したい人 |
注意したいのは、50歳未満のねんきん定期便に載っている年金額は「これまでの加入実績で計算した金額」だということです。これから働く分は入っていないので、実際にもらえる額より少なく見えます。読み方はねんきん定期便の見方でくわしく解説しています。
年金だけで足りる?|生活費とのすき間を確認する
年金の見込み額がわかったら、次は老後の生活費とのすき間を確認します。例えば、年金が月17万円で、老後の生活費が月25万円なら、毎月8万円を貯蓄などから取り崩すことになります。65歳から95歳までの30年間なら、単純計算で約2,880万円です(8万円×12か月×30年)。
すき間の計算方法と、毎月いくら積み立てればいいかは、老後資金はいくら必要?でシミュレーションしています。また、年金の受け取りを遅らせて増やす方法は、年金の繰り下げ受給は得か損かで損益分岐点を試算しています。
年金のすき間を埋めるために、40代・50代からできること
1. iDeCoで「自分で作る年金」を上乗せする
iDeCo(個人型確定拠出年金)は、掛金が全額所得控除になり、税金を減らしながら老後資金を作れる制度です。2026年12月からは、会社員の掛金の上限が引き上げられます(くわしくはiDeCo改正まとめ)。

2. 年金・退職金・貯蓄をまとめてFPに見てもらう
年金の見込み額、退職金、iDeCoやNISAの残高、住宅ローン──老後のお金は材料が多く、一人で全体をつかむのは大変です。家計全体を見てくれるFP(ファイナンシャルプランナー)に相談すると、自分の場合はいくら足りないのかが具体的になります。
3. 年金のしくみを学んで、自分で判断できるようにする
年金の制度は毎年のように変わります。基本のしくみを一度学んでおくと、改正のニュースが出たときに「自分に関係あるか」を判断しやすくなります。無料のセミナーで、全体像をつかむのも一つの方法です。

※開催日程・内容は変わることがあります。無料のセミナーでは、金融商品や有料講座の案内がある場合があります。その場で契約を決めず、持ち帰って検討しましょう。筆者はこの2つのセミナーをまだ利用していません。
4. 「貯める」と「使う」のバランスを考える
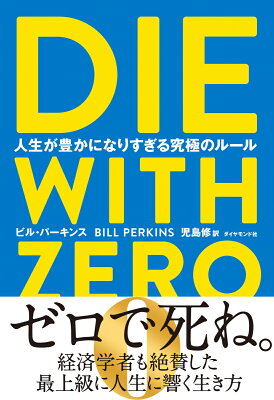
年金の不足額を知ると、「もっと貯めなければ」と焦りがちです。ただ、老後の安心のために今を我慢しすぎるのも考えものです。お金をいつ、何に使うかという視点をくれる一冊を紹介します。
『DIE WITH ZERO』:貯めることだけでなく、元気なうちにお金をどう使うかという視点をくれる一冊です。
筆者のひとこと(読んで感じたこと)
将来の備えは大切ですが、お金を貯めることだけが人生の目的ではないと気付かされました。年を重ねた今、老後の安心と、元気なうちにしかできない経験とのバランスを改めて考えさせられる一冊です。
 ポチップ
【筆者の場合】年金だけに頼らず、今からできる備えを
40代になり、老後の生活資金がより身近な問題になってきました。ねんきん定期便で将来の受給見込額を見ると、現在の水準をそのまま維持するのは簡単ではないと感じます。だからこそ、年金だけに頼らず、今からできる備えを進めていきたいと考えています。
よくある質問
Q. 年金は何歳からもらえる?
A. 原則65歳からです。60〜64歳に早めて受け取る「繰り上げ」(1か月0.4%減る)と、66〜75歳に遅らせる「繰り下げ」(1か月0.7%増える)も選べます。
Q. 国民年金を納めていない期間があると、どうなる?
A. 基礎年金は、40年間(480か月)のうち納めた月数の割合で減ります。例えば、納めたのが36年なら、満額の36/40(月約63,500円)になります。学生納付特例や免除を受けた期間は、10年以内なら後から納める「追納」ができます。手続きをしていない未納の期間は、2年を過ぎると納められなくなります。
Q. 60歳以降も働くと、年金は増える?
A. 60歳以降も会社員として厚生年金に入って働くと、その分の厚生年金が増えます(加入は70歳まで)。また、65歳以降に働きながら年金を受け取る場合、2026年4月から、給料と年金の合計が月65万円を超えるまでは年金が減らないしくみになりました(在職老齢年金)。
まとめ|まずは自分の見込み額を知ることから
2026年度の年金額は、国民年金の満額で月70,608円、会社員夫婦のモデル年金で月237,279円です。会社員中心の男性の平均は月約17.7万円、女性は約13.5万円でした。生涯の平均年収が500万円なら、基礎年金を含めて月約15万円が一つの目安です。
平均や早見表で全体をつかんだら、次はねんきん定期便やねんきんネットで「自分の数字」を確認すること が大切です。自分の数字がわかれば、老後の生活費とのすき間と、今から準備する金額が見えてきます。
※年金額は、厚生労働省「令和8年度の年金額改定について」(2026年1月23日公表)、日本年金機構のお知らせ(令和8年度の年金額)で2026年11月3日に確認したものです。早見表は筆者の概算で、実際の年金額を保証するものではありません。